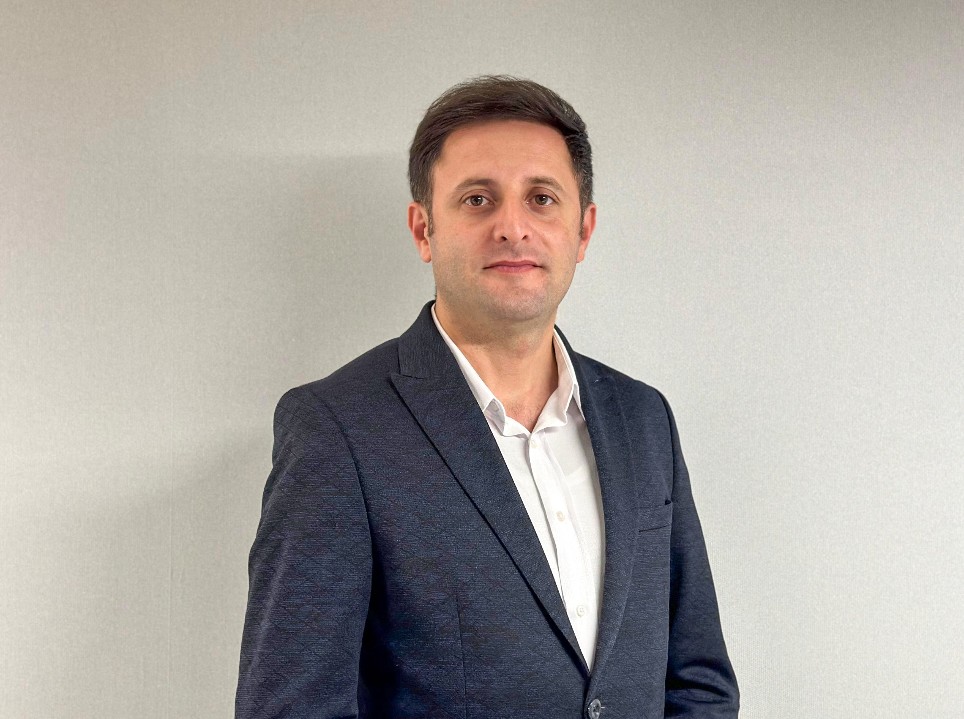
Sığortalı Azərbaycan Azərbaycan Sığortaçılar Assosiasiyasının (ASA) Ekspert qrupunun üzvü Emil Ağabağırov ilə kredit həyat sığortası mövzusunda müsahibəsini təqdim edir. Müsahibədə yeni tənzimləyici qaydalar, tariflər, əlillik təminatları və vətəndaşların bilməli olduğu əsas məqamlar ətraflı izah olunub.
– Kredit həyat sığortası məhsulu Azərbaycanda daha əvvəlki illərdə də tətbiq olunsa da, 2024-cü ilin may ayından etibarən nəzarətedici orqan olan Azərbaycan Mərkəzi Bankı tərəfindən bu istiqamətdə yeni tənzimləyici qaydalar tətbiq olundu. Maraqlıdır, əvvəlki şərtlər necə idi və yeni qaydalar gətiriləndən sonra nə dəyişdi?
– Bəli, bu gün kredit həyat sığortası məhsulu ölkəmiz üçün əhəmiyyətli dərəcədə aktual olan sığorta istiqamətlərindəndir. Çox doğru qeyd etdiniz ki, bu məhsul daha əvvəlki illərdə də tətbiq olunurdu. Amma nə dəyişdi? Mən çalışacağam ki, bunu hər kəs üçün aydın ola biləcək tərzdə izah edim.
Burada ən önəmli məqamlardan biri məhz kredit məbləği ilə sığorta məbləğinin eyni olmasıdır. Əvvəlki illərdə sığorta məbləği kredit məbləğindən fərqli də ola bilirdi. Əyani misalla izah etsək, təsəvvür edin ki, bir şəxs bankdan 10 min manat məbləğində istehlak krediti götürüb, lakin sığortalanan məbləğ cəmi 7 min manatdır.
Nəticə etibarilə hər hansı hadisə baş verdikdə sığorta şirkəti həmin kreditin yalnız 7 min manatını ödəyirdi, yerdə qalan 3 min manat isə vərəsələrin öhdəliyində qalırdı. Bu da təbii olaraq vətəndaşlarda narazılıqlara səbəb olurdu. Lakin Azərbaycan Mərkəzi Bankı tərəfindən tətbiq edilən yeni tənzimləyici qaydalar vətəndaşyönümlü olub, müştəri məmnuniyyətinin artırılmasına və təmin olunmasına hesablanmış qaydalardır. Yəni hazırda tətbiq olunan qaydalara görə, kredit məbləği ilə sığorta məbləği tamamilə bərabərdir və kredit həyat sığortası çərçivəsində hər hansı sığorta hadisəsi baş verərsə, sığorta şirkəti kredit məbləğinin tamamını ödəyə bilir.
Daha bir fərq isə ondan ibarətdir ki, əvvəlki illərdə kredit müddəti ilə sığorta müddəti fərqli ola bilirdi. Məsələn, siz 3 illik kredit götürmüsünüz, lakin sığortanız 1 illikdir. Yəni kredit müddətinə aid 2-ci və ya 3-cü illər ərzində hər hansı hadisə baş verdiyi zaman vətəndaş heç bir sığorta ödənişi ala bilmirdi. Bu da nəticə etibarilə vətəndaşa ziyan yaradırdı, çünki kredit borcu vərəsələrin öhdəsində qalırdı. Yeni tənzimləyici qaydalarda isə kredit müddəti ilə sığorta müddəti bərabərləşdirilib və kredit müddəti ərzində hər hansı hadisə baş verərsə, sığorta şirkəti kredit həyat sığortası məhsuluna malik vətəndaşın kredit borcunu ödəyə bilir.
Vacib əhəmiyyətə malik dəyişikliklərdən biri də tariflərlə bağlıdır. 2024-cü ilə qədər bu sığorta məhsulunun qiyməti indiki tariflərlə müqayisədə 50-60% daha baha idi. İndi isə tənzimləyici qaydalardan sonra bu məhsul vətəndaşımız üçün daha əlçatandır.
Satış istiqamətlərinə də toxunmaq istəyirəm. Əvvəlki illərdə bu sığorta məhsulunu sadəcə bir neçə bank təklif edirdi, yəni bu satış istiqamətində kütləvilik yox idi. Yeni qaydalara görə isə bütün banklar bu sığorta məhsulunu vətəndaşa təklif etməyə məcburdurlar. Məhsul könüllü olduğu üçün bu məhsulu alıb-almamaq isə vətəndaşın öz seçimindən asılıdır.
– Bütün vətəndaşlarımıza aydın olması üçün öyrənmək istəyərdik ki, kredit götürən vətəndaş həyatını niyə sığortalamalıdır?
– Yəqin ki, hər birimiz həyatımızın hər hansı bir anında kredit məhsulu əldə etmişik. Və reallıq ondan ibarətdir ki, kredit alırıqsa, kredit müddətinin sonuna qədər bu krediti ödəmək öhdəliyimiz yaranır. Həyatda və sağlam olduğumuz təqdirdə bu krediti özümüz ödəyə bilirik.
Amma təsəvvür edin ki, bir gün bir hadisə baş verir və biz həyatda olmuruq və ya əlilliklə üzləşirik. Bəs bu zaman kredit borcumuzu kim ödəyəcək? Cavab isə bəllidir: bizim ailəmiz, bizim övladımız – yəni vərəsələrimiz. Kimsə bunu istəyərmi, buna razı olarmı – məncə yox. Əgər biz istəmiriksə kredit borcumuz bir borc yükü kimi ailəmizə, sevdiklərimizə qalsın, elə sadəcə bu həssas məqama görə də kredit götürərkən kredit həyat sığortası məhsulunu əldə etməliyik.
– Doğrudur, siz indi verəcəyim suala bir qədər toxundunuz, amma istərdim bir az da aydınlıq gətirəsiniz. Bir vətəndaşın krediti var, amma sığortası yoxdur – bu zaman nə baş verəcək?
– Gəlin ən pis ssenarini təsəvvür edək. Vətəndaşın başına bədbəxt bir hadisə gələrsə, yəni həyatını və ya əmək qabiliyyətini itirərsə belə, bu kredit hər bir halda ödənilməlidir.
Yuxarıda sadaladığım hadisələrdən hər hansı biri baş verərsə və bədbəxt hadisə ilə üzləşmiş şəxsin kredit həyat sığortası yoxdursa, bu zaman həmin şəxsin ailə üzvləri mənəvi sarsıntı ilə yanaşı, həm də maddi çətinliklə, yəni borc yükü ilə də qarşı-qarşıya qalmış olur. Nəticədə, həmin şəxsin övladı təhsilindən qala bilər, ən pis halda ailə evsiz qala bilər. Bu kimi neqativ məqamlarla rastlaşmamaq üçün tövsiyəmiz odur ki, kredit alarkən vətəndaşlarımız həyatlarını sığortalasınlar.
– Burada vacib olan məqamlardan biri də məhz əlilliklə bağlıdır. Yəni sağlam ikən kredit götürüb, daha sonra hadisə nəticəsində əlilliklə üzləşmək və bu vəziyyətdə krediti ödəməyə davam etmək özü də bir çətinlikdir axı, elə deyilmi?
– Doğru qeyd edirsiniz. Əlillik halı da kredit həyat sığortasının təminatlarına daxildir. Yəni vətəndaşın əlillik dərəcəsindən asılı olaraq – bu ola bilər 31%, 61% və ya 100% – kredit borcu həyat sığortası şirkətləri tərəfindən ödənilə bilir.
Əlavə etmək istəyirəm ki, yeni qaydalarda bu sığorta məhsulunun təminatlarına daxil olan əlilliklə bağlı məsələyə yanaşma əvvəlki qaydalardan bir qədər fərqlidir. Əvvəlki qaydalara görə, əlilliklə bağlı sığorta hadisəsi qeydə alındığı zaman sığorta şirkəti nə qədər ödəniş edəcəyini özü müəyyən edirdi. Amma yeni qaydada bütün əlillik faizləri və rəqəmlər aydın şəkildə öz izahını tapır.
– Vətəndaşların bu sığorta məhsulu ilə bağlı daha çox ünvanladıqları suallar, öyrənmək istədikləri məqamlar hansılardır?
– Ən çox ünvanlanan suallardan biri məhsulun qiyməti ilə bağlıdır. Çünki vətəndaşlarımız həyat sığortası məhsullarını hər zaman lüks məhsul olaraq tanıyıblar. Mən kredit həyat sığortası məhsulunun ucuz və ya baha olmasından danışmayacağam, sadə bir misal çəkəcəyəm.
Təsəvvür edin ki, 30 yaşlı bir vətəndaşımızın 1 illik müddətə 15 min manatlıq bir krediti var – bunun sığorta tarifi sadəcə 18-19 manat təşkil edəcək. O cümlədən 40 yaşlı və eyni şərtlər üzrə kredit götürən vətəndaşın sığorta haqqı təxminən 29-30 manat edir. Bu qiymətləri əsas götürərək artıq vətəndaşlarımızın özləri qərar verə bilərlər ki, kredit həyat sığortası məhsulu əlçatandır, yoxsa bahadır.
– Və son olaraq, ümumilikdə həyat sığortaları ilə bağlı, bu sinif üzrə sığorta məhsullarını əldə etməklə bağlı vətəndaşlara mesajınız nə olardı?
– Ümumi kontekstdən yanaşsaq, həyat sığortaları sizin sevdikləriniz üçün, dəyər verdikləriniz üçün olan bir sığortadır. Və həyatda heç olmasa bir nəfər sevdiyiniz insan varsa, həyat sığortası etdirməyə dəyər.
Müəllif Hüquqları
Sığortalı Azərbaycan – “Sigorta Medya” nəşridir. Bütün hüquqlar qorunur. Platformamız vasitəsilə fərdi sığorta və korporativ sığorta növləri, o cümlədən həyat sığortası və könüllü pensiya sığortası haqqında ən son xəbərləri izləyə bilərsiniz. Regionun sığorta gündəmini izləmək üçün Sigorta Medya Türkiye səhifəsini də ziyarət edə bilərsiniz.